

La capitalisation des SCPI a été multipliée par quatre entre 2010 et 2025, illustrant l’engouement croissant pour les actifs tangibles et diversifiés. Posséder un capital de 50 000 euros constitue un levier patrimonial majeur, mais son efficacité réelle dépendra exclusivement de la finesse de votre allocation.
On finit souvent par laisser dormir cette somme sur des comptes courants non rémunérés, subissant ainsi une érosion silencieuse du pouvoir d’achat. Je vais vous aider à structurer votre stratégie pour savoir exactement que faire avec 50 000 euros afin de conjuguer sécurité, rendement et optimisation fiscale dès cette année.
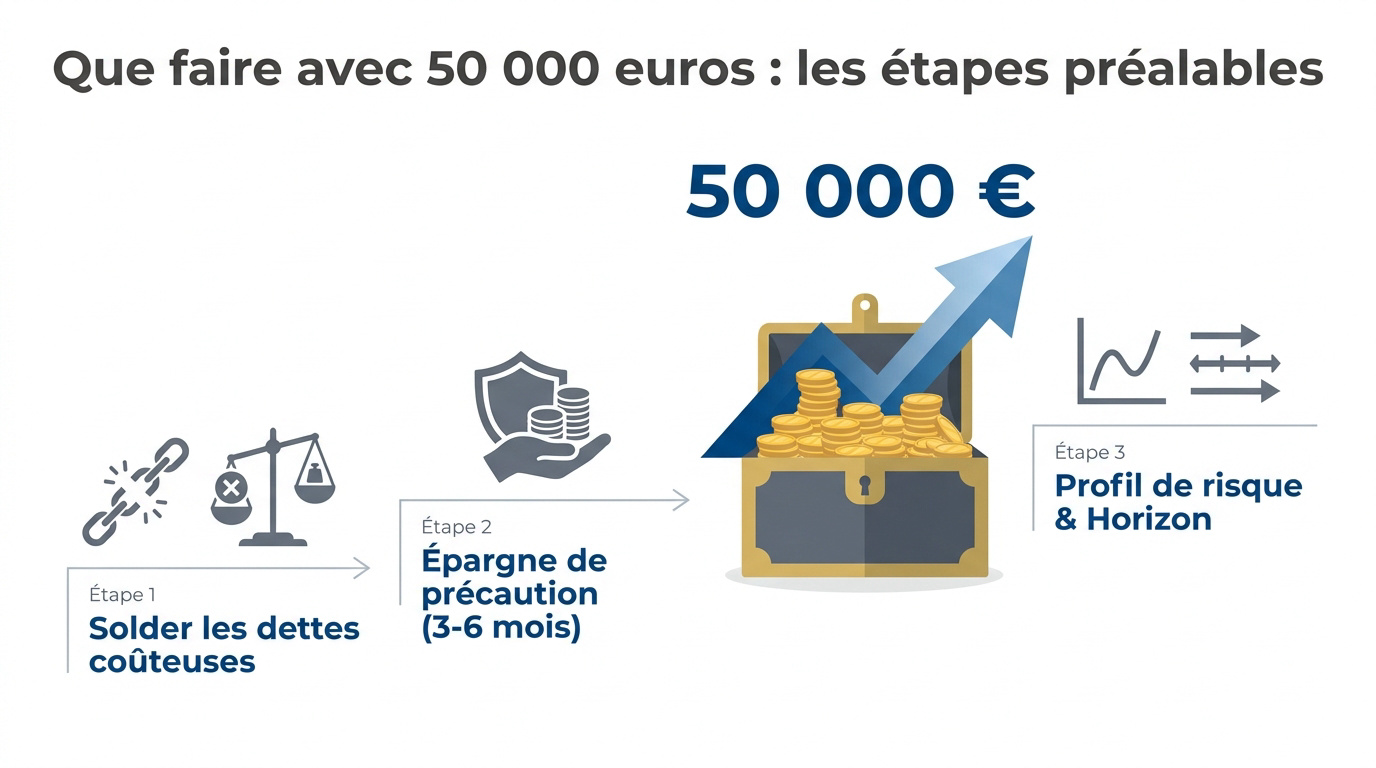
Que faire avec 50 000 euros : les étapes préalables indispensables
Un capital de 50 000 euros nécessite une épargne de précaution de 3 à 6 mois de charges avant tout placement. La priorité absolue reste le remboursement des crédits à la consommation dont les taux excèdent souvent les rendements boursiers ou immobiliers.
Urgence : Remboursez vos crédits conso (intérêts souvent supérieurs aux gains). Sécurité : Gardez 3 à 6 mois de charges fixes de côté.
Assainir ses finances et solder les dettes coûteuses
Analysez le coût réel de vos crédits à la consommation. Comparez ces taux avec les rendements espérés de vos futurs placements. C’est mathématique et implacable.
Rembourser une dette à 6 % équivaut à un placement garanti au même taux. Soldez vos crédits renouvelables immédiatement. Vous libérez ainsi une capacité d’épargne mensuelle précieuse. C’est le premier levier de votre enrichissement futur. Solder ses dettes est prioritaire.
Ne négligez pas l’impact psychologique d’un bilan sain. Une situation nette de dettes permet d’investir avec une sérénité totale.
Constituer une épargne de précaution disponible
Définissez un matelas de sécurité représentant 3 à 6 mois de vos charges fixes. Cet argent doit rester accessible instantanément. Il sert uniquement à couvrir les imprévus majeurs du quotidien.
Utilisez des supports liquides comme le Livret A. Séparez physiquement ce capital de secours de vos investissements de croissance. Ne mélangez jamais vos projets et votre survie financière immédiate.
Consultez les critères de solvabilité pour un prêt immobilier pour optimiser votre profil. Cette réserve rassure aussi les banques lors de vos demandes. Elle constitue un gage de sérieux indéniable.
Déterminer son profil de risque et son horizon
Identifiez honnêtement votre réaction face à une baisse des marchés. Votre sommeil est plus important que votre rendement théorique.
Fixez des objectifs temporels précis pour vos 50 000 euros. Distinguez le court terme du long terme. L’horizon de placement dicte votre allocation d’actifs. Choisissez des supports cohérents avec vos besoins réels de liquidité future. Profil investisseur.
Un projet immobilier à deux ans interdit les actions volatiles. Inversement, la retraite autorise une prise de risque supérieure. Soyez cohérent avec vos propres ambitions de vie.
3 placements sécurisés pour protéger votre capital en 2026
Après avoir assaini vos finances, tournez-vous vers les solutions garantissant la préservation de votre capital, à commencer par les livrets.
Maximiser les livrets réglementés pour la liquidité
Exploitez les plafonds du Livret A et du LDDS. Ces supports offrent une sécurité totale garantie par l’État. C’est le socle indispensable pour votre liquidité permanente sans aucun frais.
Vérifiez impérativement votre éligibilité au Livret d’Épargne Populaire. Son taux bonifié surpasse souvent les autres livrets. C’est une aubaine fiscale pour les revenus modestes ou intermédiaires. Ne laissez pas dormir cet argent sur un compte courant non rémunéré.
| Support d’épargne | Plafond | Disponibilité | Fiscalité |
|---|---|---|---|
| Livret A | 22 950 € | Immédiate | Exonération totale |
| LDDS | 12 000 € | Immédiate | Exonération totale |
L’assurance-vie en fonds euros pour la stabilité
Sélectionnez des contrats proposant des taux boostés en 2026. Ces bonus sont souvent liés à une part d’unités de compte. Analysez la solidité de la garantie en capital offerte.
Utilisez le fonds euros comme le cœur sécuritaire de votre portefeuille diversifié. Il permet de lisser les performances globales sur la durée. Les assureurs protègent votre mise initiale contre les tempêtes financières. C’est un outil de transmission patrimoniale exceptionnel.
Je vous suggère de comparer les solutions bancaires pour seniors afin d’optimiser votre stratégie. Ces contrats s’adaptent parfaitement à une gestion prudente. La stabilité reste ici le maître-mot.
L’impact de l’inflation sur votre rendement réel
Calculez toujours votre rentabilité nette après la hausse des prix. Un placement à 3 % perd de la valeur si l’inflation atteint 4 %. Ne vous laissez pas tromper par les chiffres.
Comprenez pourquoi un capital garanti peut s’éroder en pouvoir d’achat. La sécurité nominale n’est pas une sécurité réelle. Ajustez votre stratégie pour inclure des actifs dynamiques. Il faut impérativement viser des supports capables de battre l’inflation durablement.
Diversifiez pour ne pas subir passivement la dépréciation monétaire. L’équilibre entre sécurité et croissance est la clé du succès. Observez les cycles économiques avec attention pour réagir. Je pense que la passivité est votre pire ennemie face à la hausse des prix.
Comment investir dans l’immobilier sans contraintes de gestion ?
Si la sécurité des livrets vous semble insuffisante, l’immobilier « pierre-papier » offre une alternative rentable sans les soucis de la gestion locative directe.
Les SCPI pour percevoir des revenus réguliers
Achetez des parts de sociétés gérant des parcs immobiliers tertiaires. Vous devenez copropriétaire de bureaux ou de commerces. La société de gestion s’occupe de tout pour vous.
Diversifiez votre exposition en incluant des actifs européens. Les marchés allemands ou espagnols offrent parfois une fiscalité plus douce. Évaluez le rendement distribué sous forme de dividendes trimestriels. C’est une solution idéale pour générer des revenus passifs sans effort.
Je vous suggère de consulter cette analyse de l’investissement fractionné. Cette approche moderne complète parfaitement votre stratégie. Elle permet de moduler votre exposition immobilière avec finesse.
Le crowdfunding immobilier pour des rendements courts
Prêtez vos fonds à des promoteurs pour des chantiers précis. Ce financement participatif finance des opérations de construction ou de rénovation. Les tickets d’entrée sont souvent très accessibles.
Analysez les risques de retard ou de défaut sur ces projets. La rentabilité élevée compense une absence de garantie en capital. Visez des taux souvent compris entre 8 et 10 %. C’est un excellent complément pour dynamiser un portefeuille global.
Ne misez jamais tout sur un seul projet. Multipliez les dossiers pour diluer le risque de perte. La durée courte, souvent 24 mois, assure une rotation rapide.
L’investissement en actifs tangibles comme les parkings
Acquérez des emplacements de stationnement en zones urbaines denses. La demande reste forte dans les grandes métropoles françaises. C’est un investissement concret, palpable et facile à comprendre.
Calculez la rentabilité nette après charges et taxes foncières. La gestion juridique des baux est simplifiée pour ces petites surfaces. C’est moins contraignant qu’un appartement classique. Investir dans des parkings permet de débuter avec un budget maîtrisé et une gestion légère.
| Critère | SCPI | Crowdfunding | Parking |
|---|---|---|---|
| Rendement cible | 4 % à 6 % | 8 % à 10 % | 6 % à 11 % (brut) |
| Risque capital | Modéré | Élevé | Faible |
| Liquidité | Faible | Nulle (fonds bloqués) | Moyenne |
| Ticket d’entrée | Dès 200 € | Dès 1 000 € | Dès 10 000 € |
| Effort de gestion | Nul | Nul | Très faible |
En fait, que faire avec 50000 euros dépend de votre tolérance au risque. Pourtant, ces trois options immobilières offrent un équilibre robuste pour votre patrimoine.
Dynamiser votre épargne grâce aux marchés financiers
Au-delà de l’immobilier, la bourse reste le moteur de croissance le plus puissant sur le long terme pour vos 50 000 euros.
Le PEA pour les actions européennes
Profitez de l’exonération d’impôt sur les plus-values après cinq ans. Le Plan d’Épargne en Actions est une enveloppe fiscale imbattable en France. C’est l’outil privilégié des investisseurs avisés.
Sélectionnez des titres vifs ou des fonds pour une croissance durable. Respectez scrupuleusement le plafond de versement fixé à 150 000 euros. Concentrez-vous sur des entreprises européennes solides. La patience est votre meilleure alliée pour voir votre capital fructifier réellement. Avantages du PEA.
Réinvestissez vos dividendes pour profiter des intérêts composés. Cette stratégie accélère mécaniquement la valorisation de votre portefeuille. Ne sortez pas vos fonds prématurément pour conserver l’avantage fiscal.
La gestion passive via les trackers ETF
Réduisez drastiquement vos frais de gestion avec les trackers. Ces fonds répliquent fidèlement la performance des grands indices mondiaux. C’est simple, efficace et transparent pour tout le monde.
Diversifiez instantanément sur des centaines d’entreprises internationales. Comparez la performance des ETF face aux fonds gérés activement. La plupart des gérants ne battent pas leur indice de référence. La gestion passive gagne souvent le match sur la durée.
Choisissez des ETF à large spectre comme le MSCI World. Vous couvrez ainsi l’économie mondiale en un seul clic. C’est la solution idéale pour éviter les erreurs de sélection individuelle.
La méthode du lissage pour limiter la volatilité
Investissez progressivement votre capital pour éviter les erreurs de timing. N’entrez pas sur le marché en une seule fois. Cette approche prudente protège votre psychologie face aux baisses.
Automatisez des versements réguliers chaque mois. Vous moyennerez ainsi le prix d’achat de vos actifs financiers. Cela réduit considérablement le stress lié aux fluctuations quotidiennes des indices. C’est une discipline qui paie toujours sur le long terme. Lissage des investissements.
Gardez le cap même quand les marchés tanguent. La régularité bat souvent l’opportunisme sauvage. Votre plan doit rester votre boussole dans la tempête boursière.
Investissez progressivement plutôt qu’en une seule fois pour réduire le prix d’achat moyen et atténuer les risques liés au mauvais timing du marché.
3 leviers pour optimiser votre fiscalité et votre retraite
Pour maximiser la performance nette de vos 50 000 euros, l’optimisation fiscale et la préparation de la retraite deviennent des enjeux majeurs.
Le PER pour réduire son impôt sur le revenu
Déduisez vos versements volontaires de votre revenu imposable global. C’est un levier puissant pour réduire votre facture fiscale immédiate. L’économie d’impôt peut être réinvestie tout de suite.
Anticipez le blocage des fonds jusqu’à votre retraite. Choisissez sereinement entre une sortie en capital ou en rente viagère. Le Plan d’Épargne Retraite offre une flexibilité bienvenue en fin de carrière. C’est un outil structurant pour votre futur niveau de vie. Optimisation fiscale PER.
Je vous suggère d’analyser vos besoins avant de bloquer ces sommes. Pour approfondir votre vision, découvrez ces stratégies d’investissement global. Ces choix impacteront votre confort futur.
Choisir entre gestion pilotée et gestion libre
Déléguez vos décisions d’arbitrage à des experts qualifiés. La gestion pilotée s’adapte automatiquement à votre profil de risque. C’est un gain de temps précieux pour les investisseurs occupés.
Reprenez la main sur vos placements en gestion libre. Vous économiserez ainsi les frais de mandat parfois élevés. Évaluez honnêtement le temps nécessaire pour un suivi rigoureux. La liberté demande une certaine expertise technique et une discipline de fer.
Mixez les deux approches selon vos poches d’investissement. Gardez le contrôle sur ce que vous comprenez parfaitement. Déléguez le reste pour plus de sécurité et de tranquillité.
La transmission de patrimoine avec 50 000 euros
Utilisez l’abattement fiscal particulier de l’assurance-vie. Désignez précisément vos bénéficiaires pour optimiser la transmission. C’est un cadre légal très avantageux pour protéger vos proches efficacement.
Organisez votre succession hors du cadre classique de l’héritage. Optimisez les clauses bénéficiaires pour éviter les conflits futurs. Un capital bien transmis est un capital qui dure. Prenez conseil pour adapter ces outils à votre situation familiale unique. Transmission de patrimoine.
Pensez aux dons manuels si vos héritiers sont jeunes. Cela permet de financer leurs projets tout en réduisant votre actif successoral. La prévoyance est un acte d’amour et de gestion.
Quelle stratégie adopter selon votre profil d’investisseur ?
Finalement, l’allocation de vos 50 000 euros dépendra de votre tempérament et de vos objectifs de vie personnels.
Le profil prudent cherchant une rente mensuelle
Allouez une part majoritaire aux SCPI et fonds euros. Privilégiez la distribution régulière des gains pour compléter vos revenus. La stabilité prime ici sur la recherche de performance absolue.
Maintenez une poche de liquidité importante pour vos besoins courants. Évitez les actifs trop volatils qui pourraient entamer votre capital. La sécurité psychologique est le socle de votre stratégie. Votre rente doit être prévisible et régulière chaque mois. Revenus passifs prudents.
- 60% SCPI, 30% Fonds euros, 10% Livrets
- Objectif : Revenu immédiat
- Risque : Faible à modéré
Le profil dynamique visant la croissance
Accentuez votre exposition aux actions mondiales et au private equity. Acceptez une volatilité élevée pour viser des gains supérieurs. Le temps est votre allié pour lisser les cycles boursiers.
Adoptez un horizon de placement supérieur à dix ans impérativement. Ne paniquez pas lors des corrections de marché inévitables. Votre capital a besoin de temps pour exprimer son plein potentiel. La diversification mondiale protège votre portefeuille contre les crises régionales. Investissement dynamique.
Rééquilibrez votre portefeuille une fois par an seulement. Ne cédez pas à l’émotion des actualités financières quotidiennes. La discipline surpasse souvent l’intelligence pure en investissement.
Critères pour sélectionner un conseiller indépendant fiable
Vérifiez les agréments réglementaires du professionnel choisi. Son mode de rémunération doit être transparent et sans ambiguïté. Privilégiez une approche globale incluant les aspects civils et fiscaux.
Exigez une clarté totale sur les frais cachés des produits. Un bon conseiller doit agir dans votre intérêt exclusif, pas le sien. Posez des questions précises sur ses partenariats avec les banques. La confiance se gagne par la preuve et la pédagogie.
Pour approfondir votre réflexion, je vous invite à consulter notre page sur l’ expertise en conseil patrimonial afin de sécuriser votre démarche.
Pour optimiser vos 50 000 euros, assainissez d’abord vos dettes avant de diversifier votre capital entre livrets sécurisés, SCPI et marchés financiers. Cette approche équilibrée protège votre pouvoir d’achat tout en préparant sereinement votre avenir. Agissez dès maintenant pour transformer cette épargne en un véritable levier de croissance durable.


