

Le taux de distribution des SCPI pour 2026 affiche des perspectives robustes, oscillant entre 5,20 % et 9,52 % selon les stratégies adoptées. Pourtant, derrière ces chiffres attractifs, la réalité de votre gain net dépend d’une multitude de variables techniques souvent occultées. Vous risquez de surestimer vos revenus réels si vous ignorez le poids des frais et la fiscalité.
Nous allons décortiquer ensemble les mécanismes du calcul rendement scpi pour vous aider à simuler vos profits futurs avec une précision chirurgicale. Je vous accompagne pour transformer ces données brutes en une stratégie patrimoniale cohérente et pérenne.
Comment réussir votre calcul rendement scpi ?
Le rendement SCPI 2026 s’évalue via le taux de distribution, avec une moyenne projetée de 4,5 %, et la variation de la valeur de part. La performance globale nette dépend du frottement fiscal lié à votre TMI, souvent réduit par le choix de supports européens, influençant directement votre taux de distribution.
Taux de distribution vs rendement global
Le dividende annuel versé sur votre compte diffère de la hausse du prix de la part. Le rendement total additionne pourtant ces deux composantes. C’est votre gain réel.
Taux de Distribution : dividende brut versé divisé par le prix de part au 1er janvier. Rendement Global : addition du taux de distribution et de la variation de la valeur de part.
Le passage du TDVM au Taux de Distribution clarifie les chiffres. Ce nouvel indicateur se calcule sur le prix de part au 1er janvier. Cette norme est plus transparente. Elle facilite la comparaison entre les différentes sociétés de gestion immobilière.
Adoptez une vision patrimoniale globale. Ne regardez pas uniquement le coupon mensuel pour juger la qualité d’un actif. C’est un piège classique.
Impact du délai de jouissance sur vos revenus
Le mécanisme de carence entre le paiement des parts et le premier dividende est automatique. Ce délai varie souvent de trois à six mois selon les règlements. C’est un point déterminant.
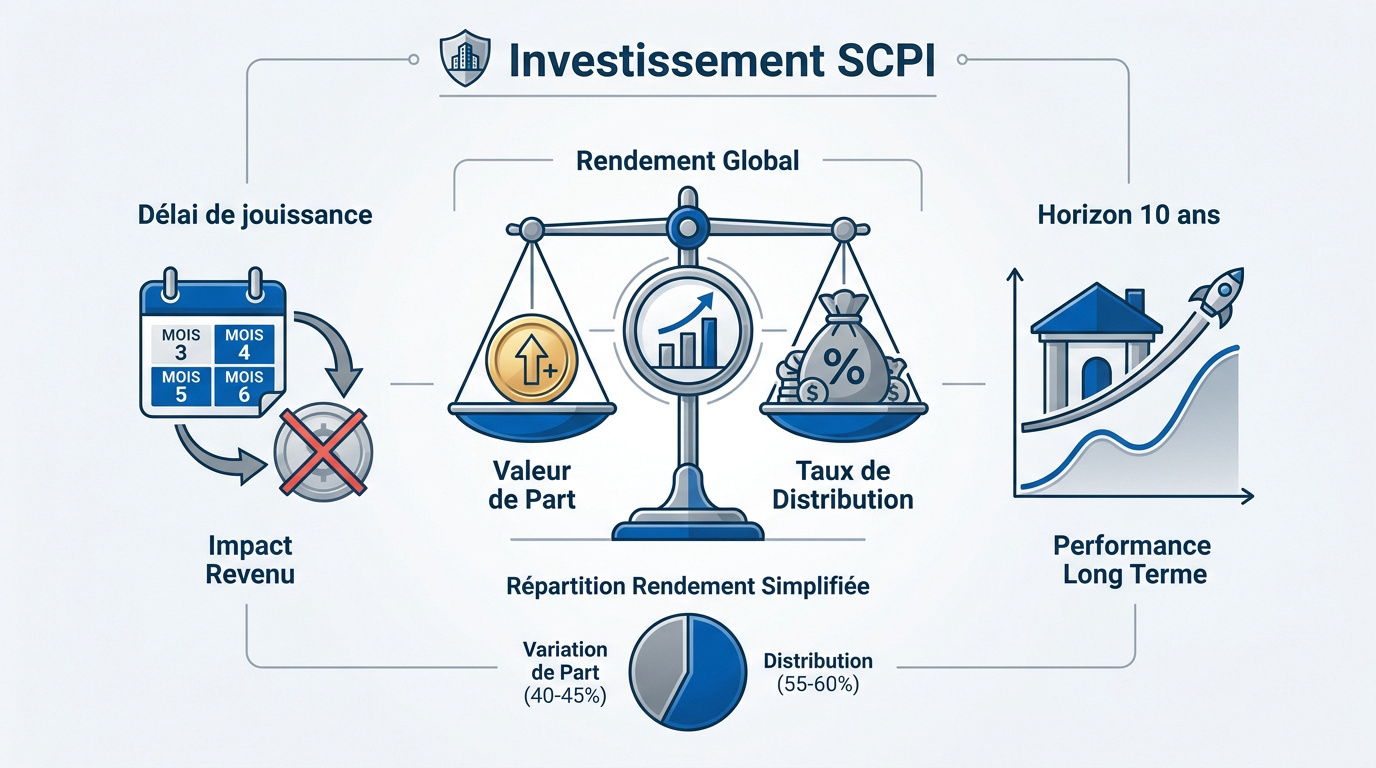
Chiffrez le manque à gagner réel. Si vous investissez 50 000 euros, six mois de carence représentent une perte de revenus immédiate. Anticipez cet impact sur votre budget personnel.
- Durée moyenne du délai : 3-6 mois
- Impact direct sur le TRI la première année
- Nécessité d’une épargne de précaution
Prévoyez toujours une réserve de trésorerie. Cela évite les déconvenues financières lors du lancement du projet.
Importance de l’horizon de placement à 10 ans
Justifiez la durée recommandée par les frais de souscription élevés. Ces frais, souvent proches de 10 %, doivent être amortis sur le long terme. C’est la règle d’or en immobilier.
Liez la rentabilité aux cycles du marché. L’immobilier demande du temps pour absorber les baisses passagères de prix. Une détention longue lisse les fluctuations de valeur des actifs physiques.
Vérifiez scrupuleusement les critères de solvabilité et la durée du projet avant de signer. Un horizon de dix ans reste le minimum pour un calcul rendement scpi cohérent. La patience paie toujours ici.
Avis sur le rendement réel après fiscalité
Mais attention, le rendement brut affiché sur les plaquettes commerciales ne correspond jamais à ce qui arrive réellement sur votre compte bancaire.
Poids des frais de gestion et de souscription
Je vous conseille d’analyser les commissions de gestion annuelles prélevées sur les loyers. Ces frais rémunèrent le travail de la société. Ils impactent directement le montant net perçu chaque trimestre.
Comparez les modèles à capital fixe et variable. Les structures de frais diffèrent selon la liquidité offerte. Soyez donc vigilants sur les commissions de retrait qui peuvent pénaliser votre sortie.
| Type de frais | Taux moyen | Impact rendement | Fréquence |
|---|---|---|---|
| Frais de souscription | 8-12% | Fort | Ponctuel |
| Frais de gestion | 8-12% | Modéré | Annuel |
| Frais de mutation | Variable | Faible | Ponctuel |
| Frais de travaux | Variable | Variable | Ponctuel |
Calcul du frottement fiscal selon votre TMI
Simulez l’imposition selon votre Tranche Marginale d’Imposition. Les revenus fonciers s’ajoutent à vos autres salaires. Cela peut faire basculer votre fiscalité vers des sommets douloureux.
Le vrai problème est la double peine fiscale. Plus votre TMI est haute, plus l’État prélève une part importante de vos dividendes. Pour une TMI à 41 %, le rendement net s’effondre littéralement. C’est un calcul rendement scpi indispensable.
Pour une TMI à 41 %, l’ajout des 17,2 % de prélèvements sociaux porte la ponction totale à 58,2 % sur vos dividendes.
Cherchez des solutions d’optimisation. Le démembrement ou l’assurance-vie sont des pistes sérieuses pour réduire l’ardoise.
Prélèvements sociaux et revenus fonciers
Intégrez les 17,2 % de prélèvements sociaux dans vos calculs. Cette taxe s’ajoute à l’impôt sur le revenu. Elle concerne tous les résidents fiscaux français sans exception notable.
Précisez le fonctionnement du prélèvement à la source. La société de gestion peut opérer une retenue directement. Cela simplifie la gestion mais réduit votre cash-flow mensuel disponible immédiatement.
N’oubliez pas la CSG déductible. Une partie de cette taxe réduit votre revenu imposable l’année suivante. C’est un petit coup de pouce fiscal.
Puis-je booster mes gains avec l’effet de levier ?
Au-delà de la fiscalité, la stratégie de financement joue un rôle majeur dans la performance finale de votre investissement immobilier.
Effet de levier du crédit vs achat au comptant
Emprunter permet d’acquérir plus de parts avec un apport limité. Le crédit bancaire surpasse l’achat cash en multipliant votre surface financière. C’est le moteur principal de la création de patrimoine.
Analysez l’impact des taux d’intérêt actuels. Si le taux du crédit est inférieur au rendement de la SCPI, l’effet de levier fonctionne. Sinon, votre effort d’épargne mensuel augmentera.
Votre capacité de financement et les revenus déterminent le succès du montage. La banque validera votre dossier selon ces critères précis.
Objectif : percevoir des revenus complémentaires immédiats grâce à un capital déjà disponible.
Objectif : bâtir un patrimoine conséquent via l’effet de levier sans mobiliser toute son épargne.
Avantages de la nue-propriété pour les hauts revenus
Expliquez le principe du démembrement temporaire. Vous achetez uniquement la nue-propriété avec une décote importante. En échange, vous renoncez aux loyers pendant une période définie, souvent dix ans.
Supprimez toute fiscalité immédiate durant cette phase. Puisque vous ne percevez aucun revenu, votre IFI et votre impôt sur le revenu ne bougent pas. C’est une stratégie puissante pour les contribuables fortement imposés.
Calculez le gain automatique au terme. Vous récupérez la pleine propriété sans frais supplémentaires. La valeur de votre patrimoine bondit mécaniquement.
Réinvestissement des dividendes et intérêts composés
Utilisez vos revenus pour racheter automatiquement des parts. De nombreuses sociétés proposent ce service sans frais. Cela permet de faire grossir votre capital sans effort financier supplémentaire.
Illustrez la force des intérêts composés. Sur vingt ans, le réinvestissement transforme radicalement votre épargne. Les dividendes des nouvelles parts génèrent eux-mêmes des revenus. C’est l’effet boule de neige appliqué à la pierre-papier.
Choisissez entre revenus immédiats ou capitalisation. Votre choix dépend uniquement de vos objectifs de vie actuels.
Le calcul rendement scpi doit intégrer l’effet des intérêts composés si vous optez pour le réinvestissement automatique des dividendes, augmentant ainsi mécaniquement votre nombre de parts.
Analyse du Report à Nouveau et de la solidité
Pour juger de la pérennité de ces gains, il faut plonger dans les réserves techniques et les indicateurs de santé financière de la SCPI.
Analyse du Taux de Rendement Interne (TRI)
Utilisez le TRI pour mesurer la performance historique réelle. Cet indicateur prend en compte les frais d’entrée et la valeur de sortie. Il reflète la vérité sur une période donnée.
Intégrez tous les flux de trésorerie. Les loyers perçus et la revalorisation du capital forment le résultat final. Comparez ce chiffre avec le livret A ou l’assurance-vie.
Le calcul rendement scpi s’affine en observant la comparaison des rendements immobiliers de luxe. C’est un benchmark utile pour vos arbitrages.
Rôle du Report à Nouveau dans la stabilité
Définissez le RAN comme une réserve de sécurité. La société met de côté une partie des bénéfices non distribués. Cela sert de coussin en cas de coup dur.
Évaluez la résistance face aux vacances locatives. Une SCPI avec un RAN solide peut maintenir son dividende même si un locataire part. C’est un gage de sérénité pour l’épargnant.
Vérifiez le nombre de mois de réserve. Un bon gestionnaire conserve généralement trois à six mois de distributions d’avance dans ses caisses.
Valeur de reconstitution et prix de part
Surveillez l’écart entre la valeur d’expertise et le prix payé. Si le prix de la part est inférieur à la valeur de reconstitution, la SCPI est sous-évaluée. C’est souvent une opportunité.
Anticipez les futures hausses de capital. La loi oblige les gérants à ajuster le prix si l’écart dépasse 10 %. Un investisseur averti guette ces signaux pour acheter avant la revalorisation. C’est une stratégie classique pour booster la performance globale.
L’analyse des actifs sous-jacents reste primordiale. Ne vous fiez pas uniquement aux chiffres comptables.
Comment investir en SCPI européennes avec succès ?
Enfin, l’ouverture vers les marchés étrangers constitue souvent la clé pour optimiser le rendement net final grâce à une fiscalité plus douce.
Mécanisme du crédit d’impôt étranger
Profitez de l’absence de prélèvements sociaux sur les loyers étrangers. C’est un avantage majeur pour les Français. Votre rendement net grimpe immédiatement de plusieurs points de base.
Comprenez les conventions fiscales internationales. Elles évitent que vous soyez taxé deux fois sur le même revenu. Le mécanisme du crédit d’impôt neutralise souvent la fiscalité payée localement en Allemagne ou en Espagne.
Investir dans des SCPI européennes (Allemagne, Espagne) permet de contourner les 17,2 % de prélèvements sociaux français (CSG/CRDS) sur ces revenus particuliers.
- Absence de CSG/CRDS
- Crédit d’impôt
- Diversification géographique
Comparaison entre assurance-vie et compte-titres
Analysez les avantages de l’assurance-vie après huit ans de détention. La fiscalité sur les retraits devient très légère. C’est une enveloppe protectrice pour vos revenus immobiliers à long terme.
Attention aux frais de gestion du contrat. L’assureur prélève souvent entre 0,5 % et 1 % par an. Cela vient grignoter la performance de vos parts de SCPI détenues dans le contrat.
La liquidité est assurée par la compagnie. Contrairement à la détention directe, vous pouvez revendre vos parts beaucoup plus rapidement en cas de besoin.
Risques de liquidité et fluctuations du marché
Rappelez que le capital n’est jamais garanti. L’immobilier reste un marché cyclique soumis aux aléas économiques. Une baisse des prix des immeubles impacte directement la valeur de votre investissement.
Comprenez les mécanismes de retrait. En cas de crise, le marché secondaire peut se bloquer. Il faut parfois attendre plusieurs mois pour récupérer ses fonds si les acheteurs manquent à l’appel. C’est le risque de liquidité majeur de ce placement.
Diversifiez vos secteurs d’activité. Ne misez pas tout sur les bureaux ou les commerces de centre-ville.
Pour sécuriser votre avenir financier, maîtrisez votre calcul rendement scpi en intégrant le taux de distribution, l’impact fiscal et l’horizon décennal. Utilisez dès maintenant un simulateur pour transformer vos projections en stratégie concrète et optimiser vos revenus futurs. La précision de vos chiffres aujourd’hui forge la solidité de votre patrimoine de demain.


